

5 de octubre de 2026
El atractivo de la renta fija flexible reside en la riqueza del mercado de bonos
Fondos de Inversión
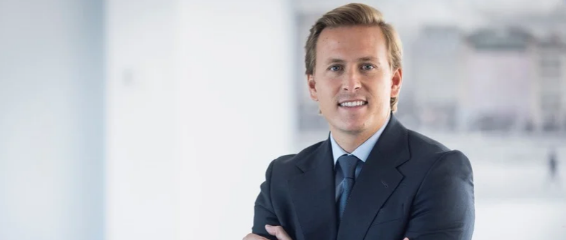
Ignacio Lena, miembro del equipo de gestión de Paradigma Flexible Bonds, analiza en una tribuna publicada en Cinco Días por qué la amplitud del universo de renta fija ofrece numerosas oportunidades para una gestión activa y flexible.
A diferencia de la renta variable, donde elegir una compañía determina en gran medida la inversión, en renta fija esa decisión es solo el punto de partida. Un mismo emisor puede contar con bonos de diferentes vencimientos, niveles de subordinación, divisas o tipos de cupón, cuyo comportamiento puede variar significativamente ante los movimientos de los tipos de interés o los cambios en las condiciones de mercado.
Lena pone como ejemplo la evolución reciente de los bonos de cupón flotante frente a los bonos a tipo fijo. Los primeros han ofrecido protección durante el periodo de subidas de tipos gracias a la actualización de sus cupones, mientras que las caídas registradas por determinadas emisiones a tipo fijo permiten ahora encontrar puntos de entrada más atractivos y fijar rentabilidades durante periodos más largos.
Este cambio de escenario refuerza la importancia de gestionar activamente factores como la duración, la curva de tipos o la estructura de cada emisión. Para el equipo de Paradigma Flexible Bonds, la renta fija flexible es, por tanto, un ejercicio continuo de valor relativo: decidir qué vencimientos y estructuras resultan más atractivos y, a partir de ahí, seleccionar las emisiones que ofrecen una mejor relación entre rentabilidad y riesgo.
Como señala Ignacio, en muchas ocasiones la oportunidad no está en descubrir una nueva compañía, sino en elegir mejor entre los distintos bonos que esa misma compañía ya tiene en el mercado.
Actualidad
Inversiones Alternativas
15 de septiembre de 2026
A&G acompaña a Open Cosmos en una ronda de 300 millones de euros, tres años después de liderar su crecimiento y expansión internacional
El A&G Energy Transition Tech Fund vuelve a invertir en la compañía española de infraestructura espacial, que alcanza una de las mayores rondas del sector en Europa.
Seguir leyendo
Inversiones Alternativas
9 de septiembre de 2026
A&G Energy Transition Tech Fund vende su participación en Green Eagle Solutions a Copilot Capital en la primera desinversión del fondo
A&G Energy Transition Tech Fund ha vendido su participación en Green Eagle Solutions a Copilot Capital.
Seguir leyendo

Inversiones Alternativas
24 de julio de 2026
Cohetes reutilizables y la conquista de la Luna: así se libra la nueva guerra tecnológica
Quién llegará primero a la Luna?
Seguir leyendo
28 de septiembre de 2026
El gráfico de la semana: el regreso de la prima a plazo
Fondos de Inversión
Diego Fernández Elices, Director General de Inversiones, protagoniza el último Gráfico de la semana de FundsPeople, en el que analiza la evolución de la curva de tipos de interés de Estados Unidos desde el cierre de 2025 y las implicaciones que este movimiento puede tener para los mercados.
La curva del Treasury se ha desplazado al alza durante los últimos meses, aunque de forma desigual entre los distintos vencimientos. Más allá del repunte de los tipos, Diego pone el foco en un fenómeno especialmente relevante: el regreso de la prima de plazo, con un mercado que vuelve a exigir una mayor remuneración por asumir duración, inflación y riesgo fiscal.
En este contexto, las elevadas necesidades de financiación de Estados Unidos conviven con una economía que continúa mostrando resistencia y con un importante ciclo de inversión vinculado a la inteligencia artificial. Para Diego, la cuestión no está únicamente en el nivel que puedan alcanzar los tipos a largo plazo, sino en la velocidad con la que el mercado pueda exigir una prima adicional para seguir absorbiendo las necesidades de financiación estadounidenses.
Un escenario que abre una nueva etapa para la renta fija, con mayores riesgos, pero también con oportunidades para aquellas estrategias flexibles capaces de adaptarse a los cambios en el entorno de mercado.
Actualidad
Inversiones Alternativas
15 de septiembre de 2026
A&G acompaña a Open Cosmos en una ronda de 300 millones de euros, tres años después de liderar su crecimiento y expansión internacional
El A&G Energy Transition Tech Fund vuelve a invertir en la compañía española de infraestructura espacial, que alcanza una de las mayores rondas del sector en Europa.
Seguir leyendo
Inversiones Alternativas
9 de septiembre de 2026
A&G Energy Transition Tech Fund vende su participación en Green Eagle Solutions a Copilot Capital en la primera desinversión del fondo
A&G Energy Transition Tech Fund ha vendido su participación en Green Eagle Solutions a Copilot Capital.
Seguir leyendo
Inversiones Alternativas
24 de julio de 2026
Cohetes reutilizables y la conquista de la Luna: así se libra la nueva guerra tecnológica
Quién llegará primero a la Luna?
Seguir leyendo
22 de septiembre de 2026
+40% en 2026: el secreto de uno de los fondos value que más ganan en el año
Fondos de Inversión
Andrés Allende, gestor de Paradigma Value Catalyst, participó en Finect Focus, donde repasó el posicionamiento actual del fondo, los últimos movimientos realizados en cartera y algunas de las oportunidades que identifica en sectores como tecnología, energía y salud.
Durante la conversación, Allende abordó el debate en torno a la inteligencia artificial y explicó por qué el fondo mantiene su convicción en semiconductores y memoria, que representan alrededor del 15% de la cartera. También analizó las oportunidades que continúa encontrando en energía, donde la estrategia mantiene una exposición cercana al 30%.
Entre los movimientos recientes, destacó la reducción de aproximadamente el 75% de la posición en compañías de transporte marítimo de petróleo, después de la fuerte revalorización experimentada. Una decisión que refleja la filosofía del fondo: identificar catalizadores concretos para entrar en una inversión, pero también saber recoger beneficios cuando buena parte de la tesis ya se ha materializado.
Allende profundizó además en el papel de los catalizadores como eje del proceso de inversión de Paradigma Value Catalyst, una aproximación que permite buscar oportunidades en diferentes sectores y mantener capacidad para aprovechar nuevos escenarios de mercado.
Actualidad
Inversiones Alternativas
15 de septiembre de 2026
A&G acompaña a Open Cosmos en una ronda de 300 millones de euros, tres años después de liderar su crecimiento y expansión internacional
El A&G Energy Transition Tech Fund vuelve a invertir en la compañía española de infraestructura espacial, que alcanza una de las mayores rondas del sector en Europa.
Seguir leyendo
Inversiones Alternativas
9 de septiembre de 2026
A&G Energy Transition Tech Fund vende su participación en Green Eagle Solutions a Copilot Capital en la primera desinversión del fondo
A&G Energy Transition Tech Fund ha vendido su participación en Green Eagle Solutions a Copilot Capital.
Seguir leyendo
Inversiones Alternativas
24 de julio de 2026
Cohetes reutilizables y la conquista de la Luna: así se libra la nueva guerra tecnológica
Quién llegará primero a la Luna?
Seguir leyendo
16 de septiembre de 2026
Andrés Allende: «No estamos aquí para tener razón, sino para ganar dinero para los partícipes»
Fondos de Inversión

Andrés Allende, Managing Partner de A&G Global Investors y gestor de Paradigma Value Catalyst, explica en una entrevista con FundsPeople las claves de una estrategia que está próxima a cumplir cinco años desde su lanzamiento.
Durante la conversación, Allende repasa una filosofía de inversión basada en combinar valoraciones atractivas, crecimiento de beneficios y, especialmente, catalizadores concretos que permitan desbloquear valor. “El value es sentido común”, señala, destacando que cada inversión debe contar con una tesis clara y con elementos identificables que puedan hacer aflorar ese potencial.
Paradigma Value Catalyst mantiene una cartera concentrada de alrededor de 30 compañías y construida sin tomar como referencia un índice. El equipo revisa continuamente cada posición frente a su tesis original: si los fundamentales mejoran, pueden reforzarla; si el catalizador desaparece, la inversión se replantea.
“No estamos aquí para tener razón, sino para ganar dinero”, resume Allende, reflejando el pragmatismo de un proceso que el gestor compara con un private equity aplicado a compañías cotizadas, pero con la ventaja adicional de la liquidez que ofrece el mercado.
Actualidad
Inversiones Alternativas
15 de septiembre de 2026
A&G acompaña a Open Cosmos en una ronda de 300 millones de euros, tres años después de liderar su crecimiento y expansión internacional
El A&G Energy Transition Tech Fund vuelve a invertir en la compañía española de infraestructura espacial, que alcanza una de las mayores rondas del sector en Europa.
Seguir leyendo
Inversiones Alternativas
9 de septiembre de 2026
A&G Energy Transition Tech Fund vende su participación en Green Eagle Solutions a Copilot Capital en la primera desinversión del fondo
A&G Energy Transition Tech Fund ha vendido su participación en Green Eagle Solutions a Copilot Capital.
Seguir leyendo
Inversiones Alternativas
24 de julio de 2026
Cohetes reutilizables y la conquista de la Luna: así se libra la nueva guerra tecnológica
Quién llegará primero a la Luna?
Seguir leyendo
15 de septiembre de 2026
El petróleo supera los 100 dólares: qué activos pueden proteger mejor la cartera
Fondos de Inversión
Diego Fernández Elices, director general de inversiones, ha participado en una entrevista con Estrategias de inversión sobre cómo los mercados han pasado en pocos meses de descontar bajas de tipos a volver a temer nuevas subidas.
Además, analiza durante la entrevista analiza el momento actual del petróleo, la geopolítica y las dudas sobre hasta dónde puede llegar el rally tecnológico. ¿Cómo debe posicionarse ahora un inversor ante este escenario?
Actualidad
Inversiones Alternativas
15 de septiembre de 2026
A&G acompaña a Open Cosmos en una ronda de 300 millones de euros, tres años después de liderar su crecimiento y expansión internacional
El A&G Energy Transition Tech Fund vuelve a invertir en la compañía española de infraestructura espacial, que alcanza una de las mayores rondas del sector en Europa.
Seguir leyendo
Inversiones Alternativas
9 de septiembre de 2026
A&G Energy Transition Tech Fund vende su participación en Green Eagle Solutions a Copilot Capital en la primera desinversión del fondo
A&G Energy Transition Tech Fund ha vendido su participación en Green Eagle Solutions a Copilot Capital.
Seguir leyendo
Inversiones Alternativas
24 de julio de 2026
Cohetes reutilizables y la conquista de la Luna: así se libra la nueva guerra tecnológica
Quién llegará primero a la Luna?
Seguir leyendo
11 de septiembre de 2026
Paradigma Value Catalyst: El fondo que desafía el dogmatismo value
Fondos de Inversión

Andrés Allende, Managing Partner de Paradigma Value Catalyst, participó en Capital Radio para explicar por qué entiende el value investing desde una perspectiva pragmática y alejada de etiquetas rígidas. Para Allende, una compañía no es barata o cara en términos absolutos: su valoración debe analizarse en función de la calidad del negocio, su posición competitiva, la fortaleza de su balance y el contexto específico de la industria. Como señaló durante la entrevista, "no tiene sentido valorar de la misma manera un negocio con características excepcionales que otro con una posición competitiva mucho más débil".
"Ese enfoque lleva al equipo a buscar oportunidades allí donde el mercado puede estar simplificando demasiado", explicó. Además, utilizó la metáfora de un huerto para explicar que en una cartera conviven inversiones en distintas fases: mientras algunas compañías ya están “dando cosecha”, en otras la tesis todavía se está construyendo. Actualmente, destacó que parte de esa búsqueda se está produciendo en salud, un sector muy amplio en el que el fondo evita aproximaciones binarias, como determinadas biotecnológicas, y trata de identificar modelos de negocio con una mayor visibilidad sobre sus fundamentales.
Uno de los ejemplos mencionados fueron los fabricantes de medicamentos para terceros, "compañías que pueden beneficiarse del aumento estructural del volumen y la complejidad de los medicamentos independientemente de qué laboratorio termine teniendo éxito con un producto concreto".
Es precisamente este tipo de análisis —compañía a compañía y proyecto a proyecto— el que define la filosofía de Paradigma Value Catalyst: buscar catalizadores específicos, como una nueva fábrica, un producto, una mejora de balance o un cambio operativo, capaces de generar valor al margen del ruido macroeconómico o de las tendencias de mercado de corto plazo.
Actualidad
Inversiones Alternativas
15 de septiembre de 2026
A&G acompaña a Open Cosmos en una ronda de 300 millones de euros, tres años después de liderar su crecimiento y expansión internacional
El A&G Energy Transition Tech Fund vuelve a invertir en la compañía española de infraestructura espacial, que alcanza una de las mayores rondas del sector en Europa.
Seguir leyendo
Inversiones Alternativas
9 de septiembre de 2026
A&G Energy Transition Tech Fund vende su participación en Green Eagle Solutions a Copilot Capital en la primera desinversión del fondo
A&G Energy Transition Tech Fund ha vendido su participación en Green Eagle Solutions a Copilot Capital.
Seguir leyendo
Inversiones Alternativas
24 de julio de 2026
Cohetes reutilizables y la conquista de la Luna: así se libra la nueva guerra tecnológica
Quién llegará primero a la Luna?
Seguir leyendo
10 de septiembre de 2026
Beneficios, valoración y catalizadores: la filosofía de Paradigma Value Catalyst
Fondos de Inversión

Andrés Allende, Managing Partner de Paradigma Value Catalyst, participó el pasado 3 de septiembre en Radio Intereconomía para explicar algunas de las principales claves de la estrategia y del proceso de selección de compañías.
Durante la conversación, resumió en tres ideas qué busca en una empresa para incorporarla a cartera: crecimiento de beneficios, valoraciones razonables y dividendos. Esta aproximación encaja con la filosofía del fondo, basada en un enfoque pragmático al value investing y en la búsqueda de compañías con catalizadores concretos capaces de impulsar su generación de beneficios y de caja a medio y largo plazo.
La estrategia se articula a través de una cartera concentrada y global, construida desde el análisis fundamental y con un horizonte de inversión de entre tres y cinco años. Como señaló Allende durante la entrevista, el objetivo es invertir en “buenos negocios con amplio potencial”, manteniendo al mismo tiempo flexibilidad y disciplina en la valoración. El equipo analiza cada compañía de forma individual, prestando especial atención a la ejecución operativa, la evolución del balance, la capacidad de generar caja y aquellos eventos que puedan actuar como catalizadores para que el mercado reconozca su valor.
La gestión del riesgo constituye otro de los pilares del proceso. En este sentido, Allende destacó la liquidez como una de las principales líneas rojas de la estrategia, "evitando compañías en las que el tamaño o la negociación puedan dificultar la gestión activa de las posiciones".
Paradigma Value Catalyst busca combinar convicción, flexibilidad y análisis fundamental con una visión de largo plazo, tratando de que la rentabilidad de la cartera dependa principalmente de la evolución de los negocios en los que invierte y no de movimientos tácticos de mercado.
Actualidad
Inversiones Alternativas
15 de septiembre de 2026
A&G acompaña a Open Cosmos en una ronda de 300 millones de euros, tres años después de liderar su crecimiento y expansión internacional
El A&G Energy Transition Tech Fund vuelve a invertir en la compañía española de infraestructura espacial, que alcanza una de las mayores rondas del sector en Europa.
Seguir leyendo
Inversiones Alternativas
9 de septiembre de 2026
A&G Energy Transition Tech Fund vende su participación en Green Eagle Solutions a Copilot Capital en la primera desinversión del fondo
A&G Energy Transition Tech Fund ha vendido su participación en Green Eagle Solutions a Copilot Capital.
Seguir leyendo
Inversiones Alternativas
24 de julio de 2026
Cohetes reutilizables y la conquista de la Luna: así se libra la nueva guerra tecnológica
Quién llegará primero a la Luna?
Seguir leyendo
8 de septiembre de 2026
El BCE subirá los tipos en septiembre, pero el verdadero debate estará en diciembre
Fondos de Inversión
[Comentario Germán García Mellado]
El Banco Central Europeo elevará prácticamente con certeza el tipo de depósito en 25 puntos básicos, hasta el 2,50%, en su reunión del 10 de septiembre. La decisión está completamente descontada por el mercado y responde a la persistencia del shock energético, en un contexto en el que la economía de la eurozona está mostrando una resistencia mayor de la prevista.
Más que el movimiento de septiembre, la atención estará en las señales sobre los próximos pasos. Christine Lagarde probablemente mantendrá un tono prudente, reiterando que las decisiones se adoptarán reunión a reunión y en función de los datos. El objetivo será conservar toda la opcionalidad posible y evitar presentar esta subida como el inicio de un ciclo prolongado de endurecimiento monetario.
El principal riesgo continúa siendo la inflación. La tasa general alcanzó el 3,3% en agosto, aunque el repunte se explica esencialmente por la energía. La inflación subyacente bajó al 2,4% y, por ahora, apenas existen evidencias de efectos de segunda ronda sobre los salarios o las expectativas de precios. Al mismo tiempo, el crecimiento subyacente de la eurozona se mantiene alrededor del 0,3% trimestral, reduciendo la urgencia de adoptar una posición más cautelosa por motivos de actividad.
El BCE probablemente revisará al alza sus previsiones de crecimiento e inflación y advertirá de que los riesgos para los precios siguen sesgados al alza. El gas europeo ronda los 70 euros por megavatio hora, muy por encima de los 45 euros contemplados en las proyecciones de junio, lo que eleva la posibilidad de que el encarecimiento energético termine trasladándose al resto de la cesta de consumo.
Aunque las últimas decisiones se han adoptado con bastante consenso, comienzan a apreciarse mayores diferencias dentro del Consejo de Gobierno. Los miembros más restrictivos pueden defender otra subida en diciembre, hasta el 2,75%, apoyándose en la persistencia del shock energético y en la resistencia de la economía. Las posiciones más moderadas argumentarán que no debería llevarse la política monetaria a terreno claramente restrictivo mientras el repunte inflacionista continúe concentrado en la energía y no aparezcan efectos de segunda ronda.
El listón para sorprender al mercado es, en cualquier caso, elevado. Los inversores ya descuentan una subida adicional en diciembre, un tipo de depósito próximo al 3% en 2027. Por ello, será difícil que Lagarde genere una reacción adicional de carácter restrictivo. La reunión de septiembre parece resuelta; la verdadera incógnita será si el BCE valida las expectativas del mercado para los próximos meses o intenta contenerlas.
Actualidad
Inversiones Alternativas
15 de septiembre de 2026
A&G acompaña a Open Cosmos en una ronda de 300 millones de euros, tres años después de liderar su crecimiento y expansión internacional
El A&G Energy Transition Tech Fund vuelve a invertir en la compañía española de infraestructura espacial, que alcanza una de las mayores rondas del sector en Europa.
Seguir leyendo
Inversiones Alternativas
9 de septiembre de 2026
A&G Energy Transition Tech Fund vende su participación en Green Eagle Solutions a Copilot Capital en la primera desinversión del fondo
A&G Energy Transition Tech Fund ha vendido su participación en Green Eagle Solutions a Copilot Capital.
Seguir leyendo
Inversiones Alternativas
24 de julio de 2026
Cohetes reutilizables y la conquista de la Luna: así se libra la nueva guerra tecnológica
Quién llegará primero a la Luna?
Seguir leyendo
7 de septiembre de 2026
Los bonos a largo plazo vuelven a tensionarse: la curva exige una gestión activa
Fondos de Inversión

Germán García Mellado, responsable de Renta Fija de A&G Global Investors, analiza en elEconomista el reciente repunte de las rentabilidades de los bonos a largo plazo.
El movimiento responde a una combinación de menor visibilidad sobre la política monetaria de la Fed, mayores necesidades de financiación y un aumento de la prima por plazo. Más que un deterioro significativo de las expectativas de inflación, el ajuste se está produciendo principalmente a través de los tipos reales.
En este entorno, la gestión activa de la duración y de los distintos tramos de la curva vuelve a ser especialmente relevante. Decidir dónde asumir riesgo y qué vencimientos ofrecen una compensación adecuada puede marcar la diferencia en renta fija.
Actualidad
Inversiones Alternativas
15 de septiembre de 2026
A&G acompaña a Open Cosmos en una ronda de 300 millones de euros, tres años después de liderar su crecimiento y expansión internacional
El A&G Energy Transition Tech Fund vuelve a invertir en la compañía española de infraestructura espacial, que alcanza una de las mayores rondas del sector en Europa.
Seguir leyendo
Inversiones Alternativas
9 de septiembre de 2026
A&G Energy Transition Tech Fund vende su participación en Green Eagle Solutions a Copilot Capital en la primera desinversión del fondo
A&G Energy Transition Tech Fund ha vendido su participación en Green Eagle Solutions a Copilot Capital.
Seguir leyendo
Inversiones Alternativas
24 de julio de 2026
Cohetes reutilizables y la conquista de la Luna: así se libra la nueva guerra tecnológica
Quién llegará primero a la Luna?
Seguir leyendo
5 de agosto de 2026
Paradigma Value Catalyst lidera el ranking de fondos de bolsa global de El Economista
Fondos de Inversión
ElEconomista ha publicado un análisis sobre los fondos de renta variable global de gestión activa con mejor comportamiento en lo que va de año. Según los datos de Morningstar utilizados en el estudio, Paradigma Value Catalyst, gestionado por Andrés Allende, ocupa la primera posición del ranking con una rentabilidad del 34,75%.
El artículo pone de relieve un contexto especialmente favorable para la gestión activa. En un mercado en el que los grandes índices globales presentan una elevada concentración en un reducido número de compañías tecnológicas, cada vez más gestores encuentran oportunidades alejándose de la composición de los índices.
En este entorno, el posicionamiento de Paradigma Value Catalyst responde a una filosofía de inversión basada en la identificación de compañías que cotizan con valoraciones atractivas y cuentan con un catalizador específico capaz de hacer aflorar su valor. Entre estos catalizadores se encuentran la mejora de beneficios, el fortalecimiento del balance, nuevos lanzamientos de productos, la recuperación del ciclo de negocio o políticas de retorno al accionista, entre otros.
La cartera mantiene un elevado nivel de convicción, con una selección concentrada de entre 25 y 35 compañías y un horizonte de inversión de medio y largo plazo, sustentado en una gestión rigurosa del riesgo.
Como señala Andrés Allende en la última carta trimestral del fondo, la evolución de la cartera viene determinada principalmente por la ejecución de las compañías en las que invierte y no por factores coyunturales de mercado. Durante el segundo trimestre de 2026, las principales contribuciones a la rentabilidad procedieron de inversiones en tecnología, salud y lujo, reflejando la materialización de tesis de inversión construidas desde el análisis fundamental.
Actualidad
Inversiones Alternativas
15 de septiembre de 2026
A&G acompaña a Open Cosmos en una ronda de 300 millones de euros, tres años después de liderar su crecimiento y expansión internacional
El A&G Energy Transition Tech Fund vuelve a invertir en la compañía española de infraestructura espacial, que alcanza una de las mayores rondas del sector en Europa.
Seguir leyendo
Inversiones Alternativas
9 de septiembre de 2026
A&G Energy Transition Tech Fund vende su participación en Green Eagle Solutions a Copilot Capital en la primera desinversión del fondo
A&G Energy Transition Tech Fund ha vendido su participación en Green Eagle Solutions a Copilot Capital.
Seguir leyendo
Inversiones Alternativas
24 de julio de 2026
Cohetes reutilizables y la conquista de la Luna: así se libra la nueva guerra tecnológica
Quién llegará primero a la Luna?
Seguir leyendo